Pour préparer une PME française à la facturation électronique, il faut privilégier un circuit de transmission reposant sur une plateforme agréée, puis choisir les fonctions de gestion électronique des documents (GED) adaptées à son activité. Une GED, même performante pour classer et retrouver des factures, ne remplace pas automatiquement une plateforme agréée.
Le choix dépend donc du logiciel comptable déjà utilisé, du parcours des factures, des besoins de conservation et du coût global. Aucun fournisseur ne peut être désigné comme le meilleur pour toutes les PME sans comparer des offres et des raccordements effectivement documentés.
GED, plateforme agréée ou solution compatible : quelles différences ?
Ces trois catégories répondent à des besoins distincts. Les confondre peut conduire à acheter un logiciel documentaire sans avoir sécurisé le circuit de facturation électronique.
- La GED sert à organiser, classer, rechercher et gérer l’accès aux documents. Ses fonctionnalités exactes dépendent du produit.
- La plateforme agréée (PA) intervient dans le dispositif réglementaire français pour les échanges de factures électroniques et la transmission des données requises.
- La solution compatible peut constituer l’interface de facturation de l’entreprise tout en s’appuyant sur une plateforme agréée pour les transmissions réglementaires. Elle ne possède pas nécessairement elle-même ce statut.
Une PME peut ainsi utiliser plusieurs outils complémentaires ou privilégier une offre regroupant certaines fonctions. Dans les deux cas, il faut identifier précisément la plateforme agréée qui intervient dans le circuit.
Pourquoi les échéances de 2026 et 2027 changent-elles la préparation ?
Pour les PME françaises concernées par la réforme, l’obligation de réception des factures électroniques débute le 1er septembre 2026, tandis que leur obligation d’émission commence le 1er septembre 2027, selon le calendrier de la facturation électronique présenté par Service Public.
La préparation de 2026 ne se limite donc pas à choisir un outil capable de créer des factures. Elle suppose d’abord de disposer d’un circuit de réception adapté, puis d’organiser les flux d’émission à venir. Cette distinction aide à définir les priorités du projet sans confondre les deux obligations.
Comment vérifier qu’une solution passe bien par une plateforme agréée ?
Une mention commerciale de compatibilité ne suffit pas à établir le fonctionnement du circuit. Il faut distinguer le statut réglementaire de l’opérateur, le raccordement du logiciel et le parcours réellement proposé.
La DGFiP publie des informations officielles sur les plateformes agréées, notamment sur leur immatriculation. Cette référence permet de vérifier une première condition indispensable, sans préjuger des fonctionnalités d’une offre particulière.
- Contrôler le statut de la plateforme. Identifier son nom exact et le comparer à la liste officielle actualisée. Si l’identité ou le statut ne peuvent pas être confirmés, demander une clarification avant de retenir le circuit proposé.
- Documenter le raccordement. Lorsque le logiciel utilisé est une solution compatible, demander quelle plateforme agréée assure les transmissions, ainsi qu’une documentation applicable à la version et à la configuration envisagées. Une annonce de partenariat ne démontre pas à elle seule le raccordement opérationnel.
- Demander une démonstration du parcours. Faire présenter le chemin suivi par une facture, depuis le logiciel de l’entreprise jusqu’au circuit de transmission prévu, avec les informations de suivi disponibles.
Les résultats doivent être interprétés séparément : un statut officiel confirmé constitue une preuve concernant la plateforme ; une documentation de raccordement précise renseigne sur l’intégration ; une démonstration satisfaisante éclaire le fonctionnement dans le scénario présenté. Une information inconnue n’est pas automatiquement un échec, mais elle doit être éclaircie avant de valider une proposition qui en dépend.
Cette procédure est une méthode de vérification à appliquer aux fournisseurs consultés, et non le résultat d’un essai déjà réalisé.
Quelles fonctions de GED vérifier pour gérer et conserver les factures ?
Une GED utile à la facturation ne doit pas seulement permettre de stocker un document. Elle doit répondre aux opérations documentaires de l’entreprise : retrouver une facture, identifier les accès appropriés, suivre son traitement et récupérer les informations nécessaires.
Les principes de la gestion électronique des documents présentés par France Num invitent à distinguer ces fonctions de celles d’un système d’archivage électronique. Un classement efficace ne constitue pas, à lui seul, une garantie d’archivage probatoire.
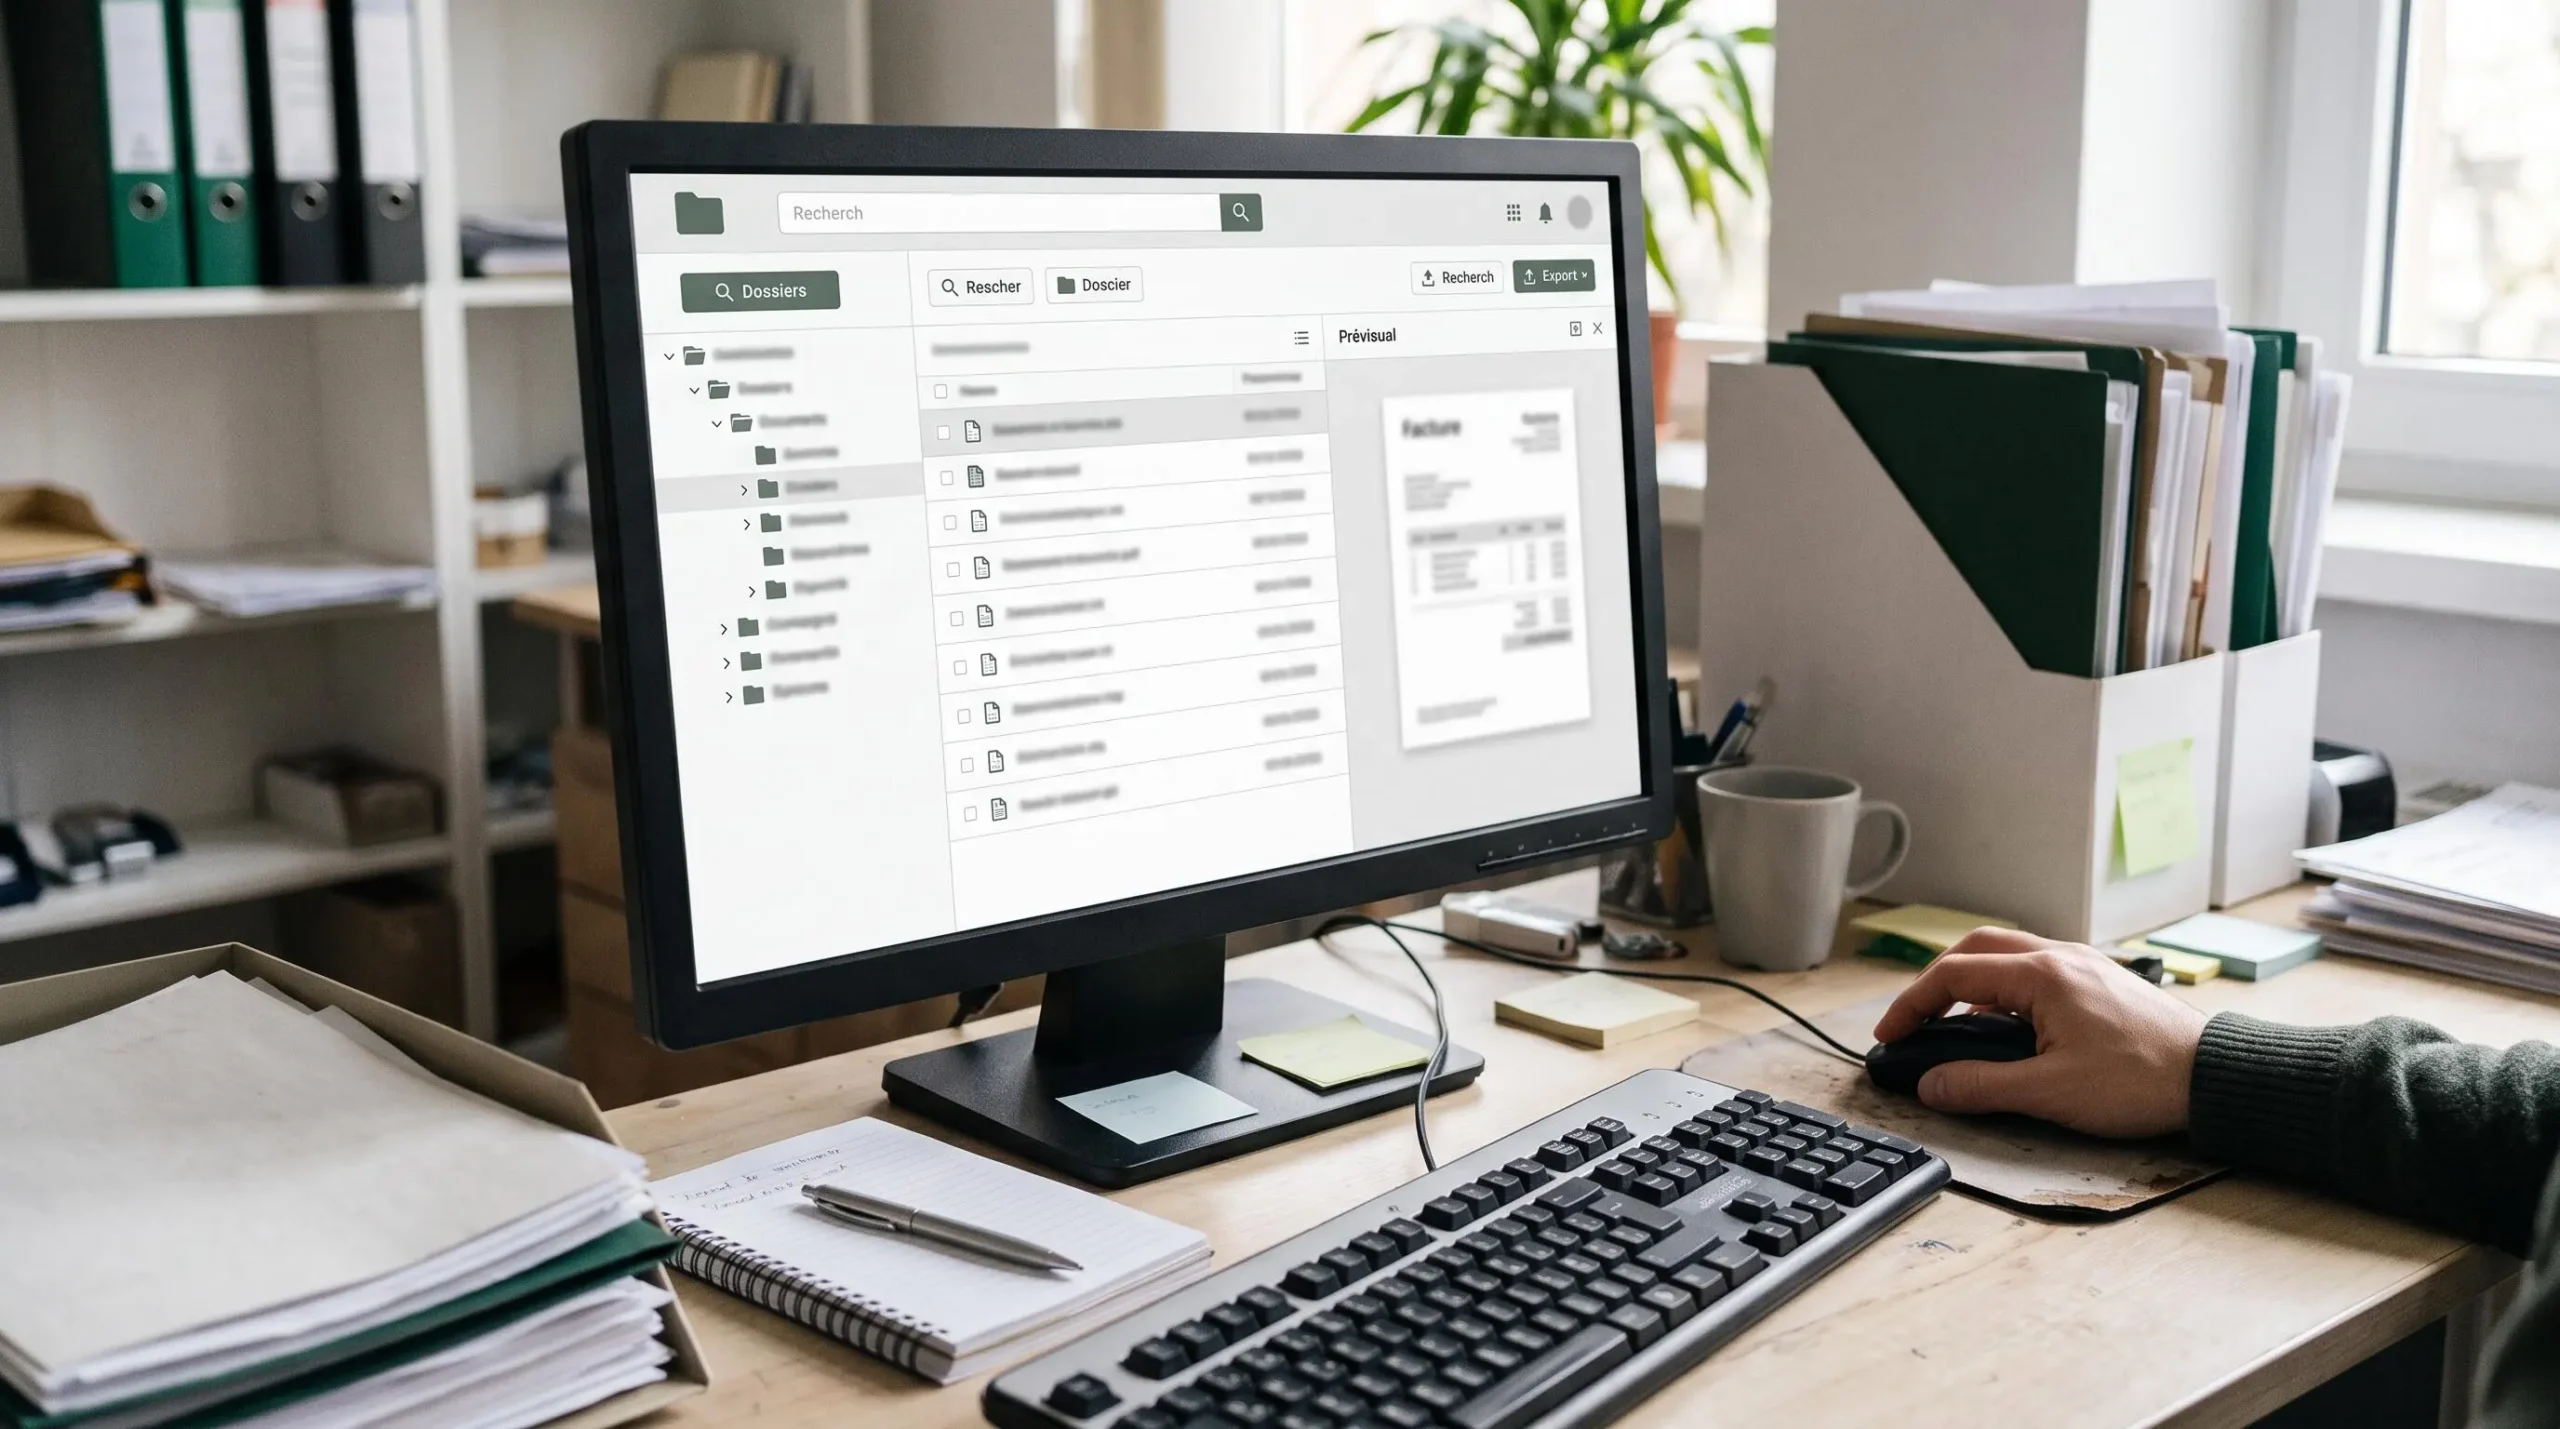
Un parcours de facture à faire démontrer avant la signature
Plutôt que de juger uniquement une liste de fonctionnalités, la PME peut demander au fournisseur de réaliser les opérations suivantes sur une facture de test autorisée :
- Importer et identifier la facture : vérifier comment elle est classée et associée aux informations nécessaires à sa recherche.
- Examiner son historique : demander à consulter les traces et informations de traitement disponibles dans la solution proposée.
- Vérifier les conditions de conservation : obtenir la politique applicable aux documents concernés, notamment les formats effectivement conservés.
- Restituer le document : rechercher la facture et demander sa récupération dans le format attendu, avec les informations associées nécessaires.
Pour la conservation fiscale, la doctrine publiée au BOFiP sur les règles fiscales de conservation des documents prévoit notamment une durée de six ans et le respect du format informatique original des factures électroniques dans le périmètre concerné. Cette exigence ne résume pas toutes les obligations documentaires susceptibles de s’appliquer à l’entreprise.
Si la restitution attendue est démontrée, la fonction peut être considérée comme adaptée au scénario testé, sous réserve des autres exigences. Si certaines étapes échouent, il faut identifier le service ou la configuration manquante. Si le fournisseur ne fournit pas les éléments demandés, la capacité reste non vérifiée : il convient alors de demander une démonstration complémentaire plutôt que de présumer sa présence ou son absence.
Quelles solutions privilégier selon l’organisation de la PME ?
Le choix le plus pertinent n’est pas nécessairement celui qui réunit le plus de fonctions. Il consiste à couvrir les besoins réels sans multiplier inutilement les outils, tout en conservant un circuit de facturation électronique vérifiable.
Une PME déjà équipée d’un logiciel comptable
Si le logiciel existant répond aux besoins de gestion courante, la première piste consiste à examiner les possibilités d’intégration avec une plateforme agréée. L’objectif est d’éviter de remplacer prématurément un outil adapté, mais cette option n’est pertinente que si le raccordement et le parcours des factures peuvent être documentés.
Une PME avec des besoins documentaires importants
Lorsque les factures s’inscrivent dans des processus de validation, de classement et de recherche plus larges, une GED disposant des fonctions correspondantes peut présenter un intérêt complémentaire. La comparaison doit alors porter sur les opérations réellement nécessaires : accès aux documents, suivi de leur traitement, intégration au logiciel comptable et restitution.
Une PME recherchant un circuit plus simple
Une offre rassemblant plusieurs fonctions peut être envisagée pour limiter le nombre d’interfaces utilisées. Il faut toutefois examiner ce que cette offre inclut réellement : une interface unique ne démontre ni l’ensemble des fonctions documentaires ni la qualité du raccordement réglementaire.
La bonne méthode consiste donc à partir du parcours des factures de la PME, puis à comparer les propositions capables de le couvrir avec des preuves identifiables. Sans documentation homogène des produits, ces orientations restent des choix par situation, pas un palmarès de fournisseurs.
Comment comparer le coût, l’intégration et la réversibilité avant de choisir ?
Deux abonnements affichés à des prix différents ne sont pas directement comparables si leurs périmètres diffèrent. Pour évaluer le coût d’une solution GED associée à une plateforme agréée, il est préférable de demander des propositions construites sur un même scénario d’utilisation.
Le cahier des charges peut préciser les logiciels à raccorder, les volumes de factures envisagés, les fonctions documentaires attendues et les modalités de support. Chaque fournisseur doit ensuite indiquer les postes inclus, exclus ou non chiffrés.
| Critère | Justificatif à demander | Interprétation |
|---|---|---|
| Abonnement et volumes | Devis avec les prestations et volumes inclus | Comparer uniquement des périmètres équivalents. |
| Intégration | Coût et modalités du raccordement prévu | Un poste non chiffré laisse le coût total incertain. |
| Stockage et support | Conditions de service et éventuels suppléments | Identifier ce qui est réellement compris dans l’offre. |
| Réversibilité | Conditions d’export, de résiliation et frais éventuels | Vérifier si la sortie répond aux besoins de la PME. |
Si les devis couvrent les mêmes prestations et détaillent les postes nécessaires, une comparaison financière devient possible sur les informations disponibles. Si des frais essentiels manquent, il faut demander leur chiffrage. Si leur montant demeure inconnu, aucune conclusion fiable sur le coût total ne peut être tirée.
La même logique s’applique à la réversibilité : les conditions d’accès, d’export des documents et de résiliation doivent être examinées dans le contrat envisagé. Une simple possibilité d’export annoncée ne prouve pas que la migration sera complète, facile ou sans frais.
Avant de retenir une offre, la PME dispose ainsi de trois décisions à sécuriser : identifier sa plateforme agréée, faire démontrer son parcours documentaire et comparer des devis de même périmètre. C’est sur ces éléments vérifiables, plutôt que sur un classement général de logiciels, que peut reposer un choix adapté.