La meilleure option ne dépend donc pas uniquement du nombre de salariés ou du prix affiché. Elle repose sur quatre questions : qui maîtrise les règles de paie, combien coûte réellement chaque organisation, qui effectue les contrôles et comment assurer la continuité du service ?
Logiciel interne, externalisation ou hybride : quelles différences ?
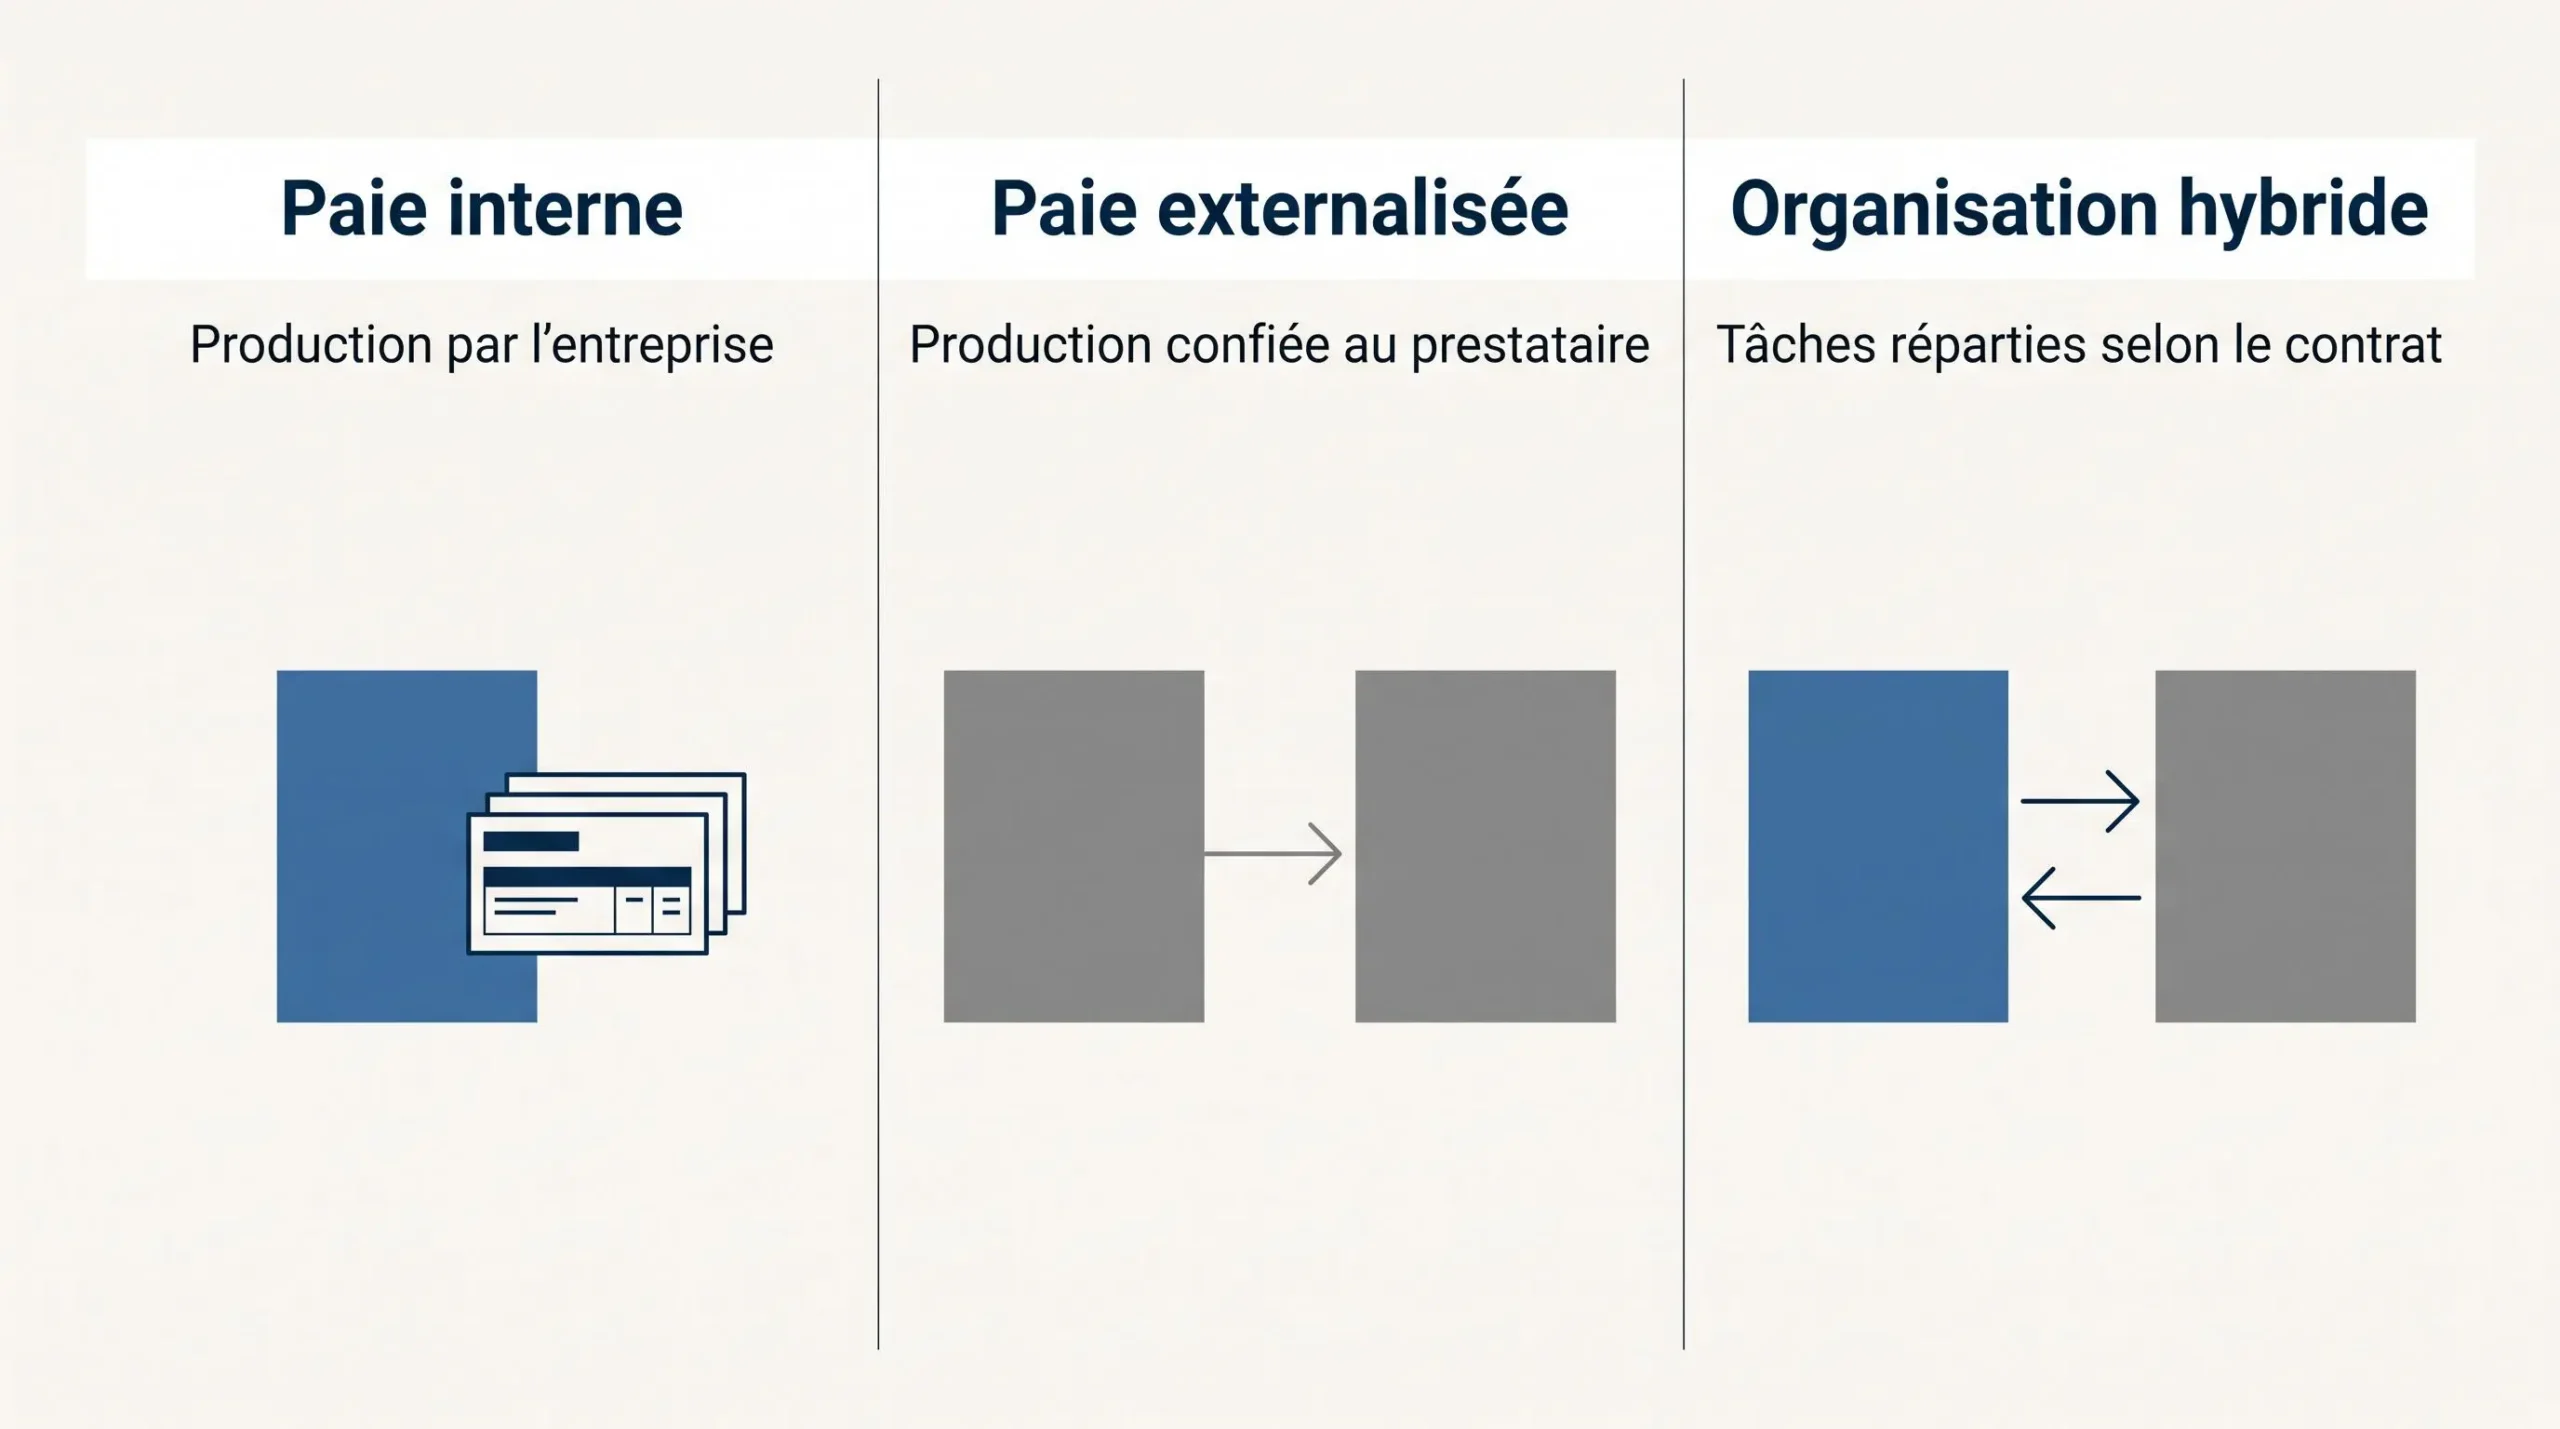
Ces trois modèles se distinguent principalement par la répartition du travail entre l’entreprise et un éventuel prestataire.
| Organisation | Fonctionnement | Point de vigilance |
|---|---|---|
| Logiciel de paie interne | L’entreprise utilise un logiciel pour préparer, calculer et contrôler les bulletins avec ses propres équipes. | Disposer de compétences suffisantes et assurer leur continuité. |
| Externalisation | Un prestataire prend en charge tout ou partie de la production de la paie, selon le contrat. | Définir précisément les prestations incluses et les validations attendues. |
| Organisation hybride | L’entreprise conserve certaines opérations et confie les autres à un prestataire. | Identifier les responsables et les échanges entre les intervenants. |
La différence n’est pas simplement technologique. Un logiciel automatise des traitements, mais son utilisation suppose toujours une organisation humaine. Inversement, un prestataire externalisé peut s’appuyer sur une plateforme numérique dans laquelle l’entreprise saisit elle-même les variables de paie. Par exemple, Nibelis, éditeur d’une solution cloud de paie et de gestion des ressources humaines, propose des offres de gestion autonome, accompagnée et déléguée. Cette diversité illustre la distinction entre l’outil utilisé et le niveau de prise en charge choisi par l’entreprise.
Quand privilégier une gestion de la paie en interne ou externalisée ?
L’internalisation convient aux entreprises capables de traiter la paie de manière autonome et continue. Elle permet à une équipe compétente d’intervenir directement sur les données, de préparer les bulletins et de réaliser ses contrôles sans attendre la production d’un prestataire.
Cette autonomie exige toutefois davantage qu’une licence logicielle. L’entreprise doit pouvoir appliquer les règles sociales pertinentes, suivre les évolutions nécessaires et remplacer la personne chargée de la paie en cas d’absence. Un logiciel performant ne compense pas automatiquement un manque de compétences.
L’externalisation est pertinente lorsque l’entreprise préfère confier la production à un spécialiste. Elle peut notamment répondre à une difficulté de recrutement ou à la volonté de réduire les tâches techniques réalisées en interne. Son efficacité dépend néanmoins du périmètre acheté : un fournisseur peut établir les bulletins sans nécessairement collecter toutes les informations, valider les données ou traiter chaque événement particulier.
L’offre de gestion déléguée de Nibelis fournit un exemple concret : elle prévoit la réalisation et le contrôle des bulletins, des soldes de tout compte et des déclaratifs par ses experts. Pour évaluer ce type de prestation, l’entreprise doit faire préciser les informations qu’elle reste chargée de fournir et le circuit de validation retenu.
La formule hybride est intéressante lorsque l’entreprise souhaite garder la main sur les informations RH et les validations, tout en déléguant certains calculs ou traitements. Elle exige une répartition explicite des tâches pour éviter les omissions.
Une offre dite « accompagnée » doit ainsi être examinée opération par opération : l’assistance apportée aux équipes ne signifie pas nécessairement que le prestataire produit les bulletins à leur place.
Il serait donc trompeur de fixer un seuil universel de salariés : une petite structure peut posséder une expertise solide, tandis qu’une entreprise plus importante peut choisir de déléguer sa production.
En pratique, le choix dépend de la capacité à assurer durablement les opérations conservées en interne, y compris les contrôles et les remplacements. Toute tâche déléguée doit, de son côté, être explicitement couverte par la prestation.
Comment comparer le coût complet des trois organisations ?
Comparer uniquement un abonnement logiciel au prix d’un bulletin externalisé ne donne pas une image fidèle des dépenses. Pour départager les solutions, il faut retenir une période identique de douze mois et un même volume de paie, avec des prestations équivalentes.
Pour la gestion interne, la méthode de calcul consiste à additionner :
- Le coût du logiciel et de ses éventuels modules complémentaires ;
- Le paramétrage, le déploiement, la formation et la maintenance ;
- Le temps consacré à la production, aux contrôles et aux déclarations ;
- Les interventions supplémentaires nécessaires, notamment en cas de difficulté technique ou réglementaire.
Pour l’externalisation, additionnez les forfaits, les bulletins facturés, les prestations additionnelles et le temps de travail qui reste nécessaire en interne.
Coût interne complet = outil + déploiement et maintenance + formation + temps humain + interventions supplémentaires.
Coût externalisé complet = forfait et bulletins + prestations additionnelles + temps interne conservé.
Coût hybride complet = outil + prestations externalisées + déploiement et formation + temps interne consacré aux opérations conservées, à la coordination et aux contrôles.
Ces expressions constituent une méthode de comparaison, et non un tarif de marché. Les postes effectivement inclus dépendent des contrats. Évitez les doubles comptes lorsqu’un forfait comprend déjà le logiciel, l’assistance ou certaines interventions. Distinguez également les frais de démarrage des dépenses récurrentes pour comparer la première année et les suivantes.
Demandez notamment si les entrées et sorties de salariés, les corrections, les documents particuliers et l’assistance sont compris dans le prix proposé. Une prestation qui semble moins chère peut couvrir moins d’opérations.
Pour comparer, par exemple, plusieurs niveaux de service de Nibelis, demandez des devis reposant sur les mêmes effectifs, les mêmes événements de paie et les mêmes besoins de contrôle. Le coût pertinent est celui de l’organisation complète, y compris le travail qui reste à réaliser dans l’entreprise.
Vous pouvez également consulter notre article consacré aux outils permettant d’analyser précisément les coûts.
Le meilleur calcul est celui qui correspond au fonctionnement réel de l’entreprise, pas à une moyenne tarifaire sans périmètre défini.
DSN et contrôle de la paie : quelles responsabilités conserver ?
En France, la déclaration sociale nominative (DSN) fait partie du processus de paie. Selon l’organisation retenue, l’entreprise peut utiliser un logiciel compatible pour effectuer ses déclarations ou passer par un tiers déclarant.
Les règles de transmission de la DSN présentées par Net-entreprises prévoient notamment des échéances mensuelles, généralement fixées au 5 ou au 15 du mois suivant selon la situation déclarative de l’établissement.
La distinction essentielle concerne les niveaux de vérification :
- Production : calculer les éléments de rémunération et préparer les bulletins.
- Contrôle : vérifier les variables, les résultats et les situations particulières.
- Déclaration : transmettre les informations sociales dans le format requis.
- Correction : analyser les anomalies et procéder aux rectifications nécessaires.
Net-entreprises rappelle que l’obtention d’un certificat de conformité atteste la conformité à la norme, mais impose de consulter les comptes rendus métier transmis par les organismes. Une DSN techniquement acceptée n’est donc pas une garantie absolue d’exactitude des données.
Avant de choisir un prestataire, vérifiez qui traite les comptes rendus, qui prépare les corrections et qui valide les informations à transmettre. Confier la transmission ne dispense pas l’entreprise d’organiser les contrôles nécessaires sur les données qu’elle fournit.
Données sociales et contrat : quels points vérifier ?
Les informations de paie comportent des données personnelles dont le traitement doit être encadré. Le recours à un prestataire suppose donc d’examiner les accès, les échanges et les engagements contractuels associés.
La CNIL précise que les responsabilités en matière de données personnelles dépendent des activités réellement exercées. La qualification de responsable du traitement ou de sous-traitant ne résulte pas de la seule appellation utilisée dans un contrat.
Lorsqu’une véritable relation de sous-traitance au sens du RGPD existe, elle doit être encadrée par un contrat comprenant les obligations applicables, conformément à l’article 28 du règlement.
Avant la signature, plusieurs questions méritent une réponse précise :
- Qui peut accéder aux données de paie et avec quelles habilitations ?
- Quelles mesures de sécurité et procédures de traitement des incidents sont prévues ?
- Comment les informations sont-elles restituées lors d’un changement de prestataire ?
- Quels formats de restitution et quelles modalités de transition sont prévus ?
Ces éléments permettent d’apprécier la capacité à conserver la maîtrise opérationnelle des informations, même lorsqu’une partie de leur traitement est confiée à un tiers.
Quelle méthode pour choisir sans se tromper ?
La sélection devient plus fiable lorsqu’on compare les offres à partir d’opérations concrètes plutôt que de promesses générales.
Pour construire une comparaison utile, procédez en cinq étapes :
- Définir le périmètre. Lister les bulletins, déclarations, événements particuliers, contrôles et corrections à couvrir.
- Comparer les coûts annuels. Utiliser les mêmes volumes et intégrer les dépenses internes restantes.
- Attribuer chaque responsabilité. Identifier l’intervenant chargé de la collecte, du calcul, de la validation, de la transmission DSN et des corrections.
- Vérifier la continuité. Examiner les procédures prévues en cas d’absence, d’incident ou de changement de prestataire.
- Tester des situations représentatives. Demander une démonstration sur une entrée ou sortie de salarié, une absence et une correction de paie, à partir de données fictives ou convenablement protégées.
Lors d’une démonstration de Nibelis, par exemple, faites dérouler ces situations selon le niveau de service envisagé : qui saisit l’absence, qui vérifie son incidence sur le bulletin et qui intervient lorsqu’une correction est nécessaire ? Vous pourrez ainsi évaluer concrètement l’articulation entre le logiciel, vos équipes et les intervenants du prestataire.
Cette dernière étape est particulièrement utile : elle révèle les informations à fournir, les validations nécessaires et les éventuels échanges entre l’entreprise et le fournisseur. Deux solutions dont les tarifs paraissent proches peuvent ainsi couvrir des tâches sensiblement différentes.
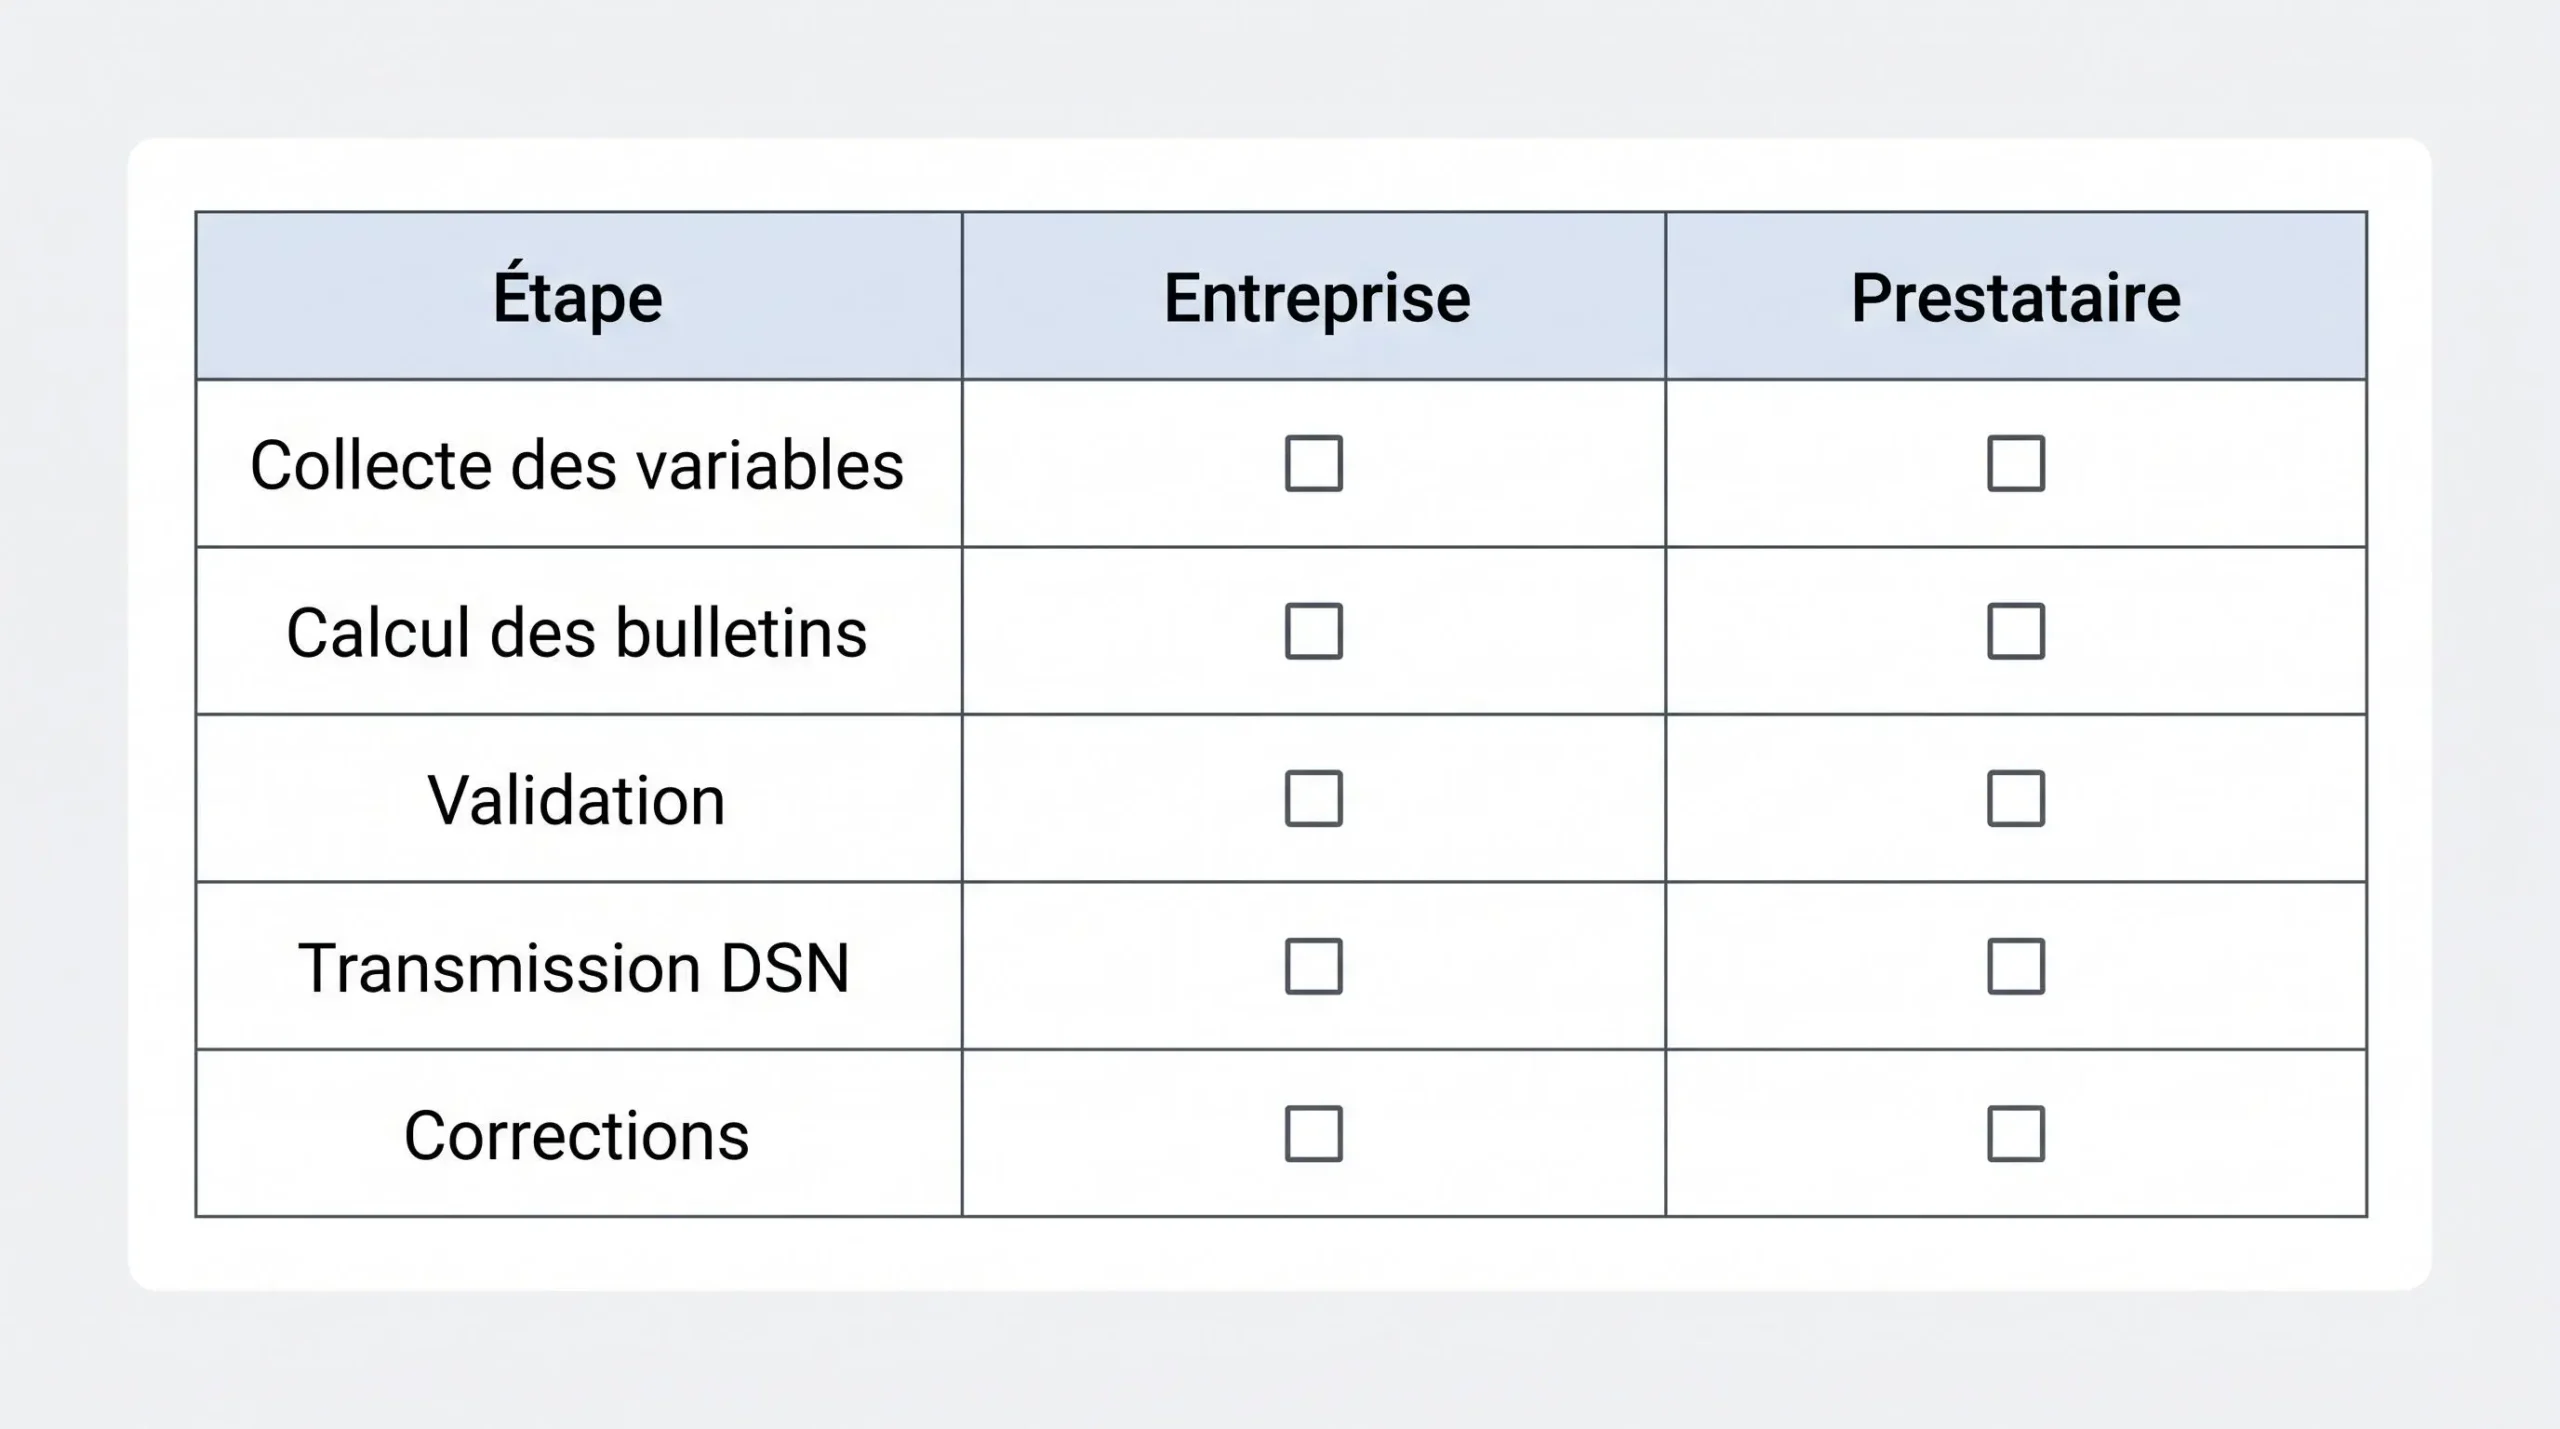
Avant de signer, comparez les coûts complets et faites préciser qui intervient à chaque étape du cycle de paie. C’est cette répartition opérationnelle, davantage que l’étiquette de la solution, qui permettra de choisir avec discernement.